
التقرير في نقاط:
1- مطاحن شرق الدلتا تتعهد بتصويب ملاحظات المركزي للمحاسبات وإظهار أثر التعديلات في المركز المالي المقبل
2- الجهاز رصد 165.910 مليون جنيه لأعمال تطوير مطحن السنانية لم تدرج ضمن الأصول الثابتة
3- تكاليف تجارب التشغيل بلغت 10.5 مليون جنيه مقابل إيرادات 5.983 مليون جنيه
4- رصيد المخصصات بلغ 80.291 مليون جنيه بنهاية سبتمبر 2026 دون تقديم دراسة توضح أسس تكوينها
5- الجهاز رصد احتساب ضريبة الدخل على الربح المحاسبي بدلا من الربح الضريبي وعدم تطبيق معيار الأدوات المالية رقم 47
ـــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــ
ردت شركة مطاحن شرق الدلتا على ملاحظات الجهاز المركزي للمحاسبات بشأن الفحص المحدود للقوائم المالية عن الفترة المالية المنتهية في 30 سبتمبر 2026، والتي تضمنت ملاحظات تتعلق بأعمال تطوير مطحن السنانية بدمياط، ومعالجة تكاليف تجارب التشغيل، وتقييم المخصصات، واحتساب ضريبة الدخل، إلى جانب عدم تطبيق معيار المحاسبة المصري رقم 47 الخاص بالأدوات المالية.
وقالت الشركة، في إفصاح مرسل إلى البورصة المصرية، إنها ستجري التصويبات اللازمة على الملاحظات الواردة بتقرير الجهاز المركزي للمحاسبات، على أن يظهر أثر تلك التعديلات في المركز المالي المقبل، كما أشارت إلى إجراء تعديل خلال شهر أكتوبر 2026.
ملاحظات على تطوير مطحن السنانية
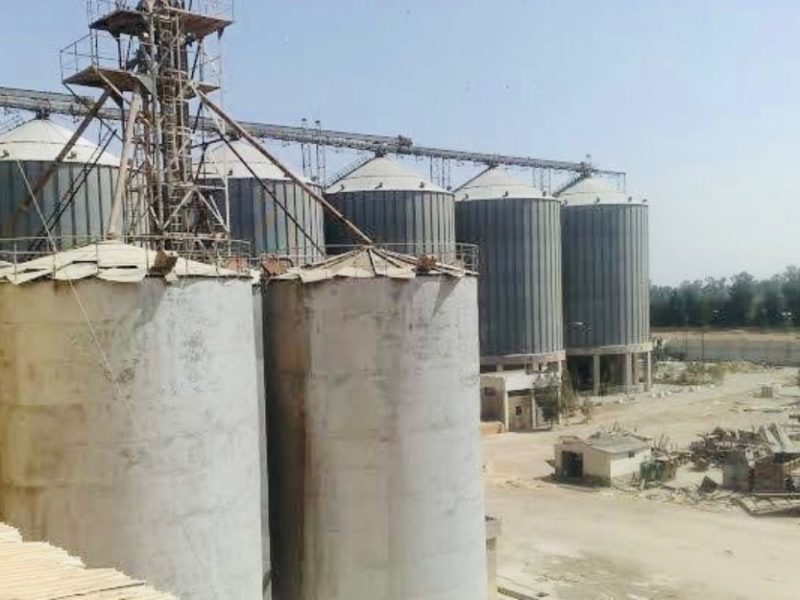
وتضمنت ملاحظات الجهاز المركزي للمحاسبات وجود مبلغ 165.910 مليون جنيه ضمن حساب التكوين الاستثماري، يمثل قيمة أعمال تطوير مطحن السنانية بمحافظة دمياط.
وأشار التقرير إلى عدم إضافة قيمة هذه الأعمال إلى الأصول الثابتة في 30 سبتمبر 2026، رغم انتهاء تجارب التشغيل واستلام الأعمال من المورد في 12 سبتمبر 2026، وهو ما اعتبره مخالفة لمعيار المحاسبة المصري رقم 10 الخاص بالأصول الثابتة، مع وجود آثار مالية على قائمة الدخل تتعلق بعدم احتساب إهلاك تلك الأصول.
كما رصد الجهاز مخالفة أخرى تتعلق بمعالجة نتائج تجارب التشغيل، إذ جرى تحميل حساب مشروعات تحت التنفيذ بتكاليف ومتحصلات هذه التجارب، بالمخالفة للفقرة 20 (أ) من معيار المحاسبة المصري رقم 10، التي تقضي بإثبات تكاليف تجارب التشغيل ومتحصلات بيع إنتاجها ضمن حسابات النتيجة.
وأوضح التقرير أن تكاليف تجارب التشغيل بلغت 10.5 مليون جنيه، مقابل إيرادات بنحو 5.983 مليون جنيه، فضلا عن وجود مخزون من الإنتاج التام الناتج عن تجارب التشغيل بقيمة 6.906 مليون جنيه في 30 سبتمبر 2026.
ملاحظات على المخصصات وضريبة الدخل
ورصد الجهاز المركزي للمحاسبات بلوغ رصيد المخصصات، بخلاف إهلاك الأصول ومخصص الديون المشكوك في تحصيلها، نحو 80.291 مليون جنيه في 30 سبتمبر 2026، مشيرا إلى عدم موافاته بدراسة توضح أسس تكوين هذه المخصصات ومدى كفايتها.
وفي المقابل، قالت شركة مطاحن شرق الدلتا إنها تدرس المخصصات بصورة منتظمة، وترى أنها كافية للأغراض التي كونت من أجلها، فيما نبه الجهاز إلى ضرورة مراعاة الملاحظة وتقديم ما يدعم موقف الشركة.
كما أشار التقرير إلى عدم احتساب ضريبة الدخل على أساس الربح الضريبي، حيث جرى احتسابها على أساس الربح المحاسبي، ونبه الجهاز الشركة إلى ضرورة الالتزام بالملاحظة الواردة في هذا الشأن.
عدم تطبيق معيار الأدوات المالية
وشملت ملاحظات الجهاز المركزي للمحاسبات أيضا عدم تطبيق شركة مطاحن شرق الدلتا لمعيار المحاسبة المصري رقم 47 الخاص بالأدوات المالية، ضمن الملاحظات المتعلقة بمعالجة القوائم المالية.
وأكدت الشركة في ردها التزامها بإجراء التصويبات اللازمة على الملاحظات، مع ظهور آثارها في المركز المالي المقبل.
121
