
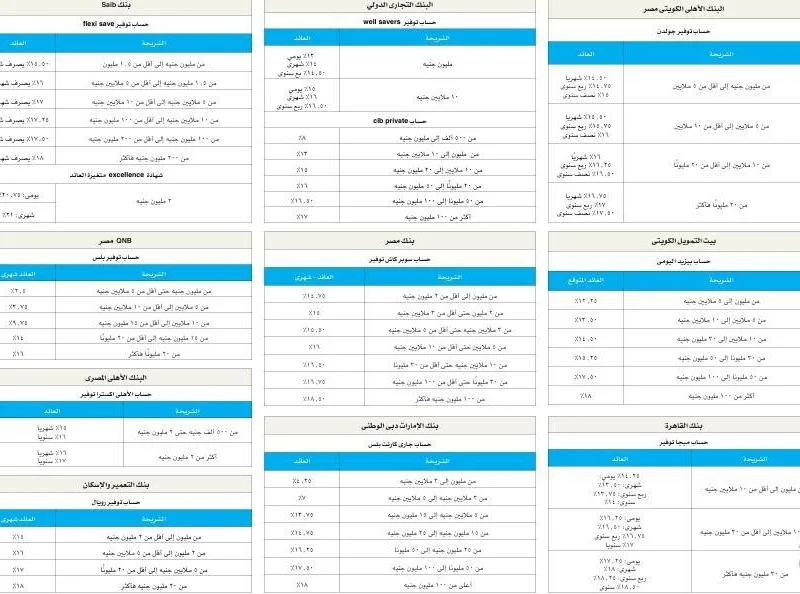
خريطة أسعار الفائدة لكبار العملاء فى البنوك.. كم تجنى أرصدتك المليونية؟
خريطة أسعار الفائدة لكبار العملاء فى البنوك.. كم تجنى أرصدتك المليونية؟
فى ظل المنافسة المتصاعدة بين البنوك العاملة فى السوق المصرية على جذب شرائح العملاء من أصحاب المدخرات والأرصدة المالية الكبيرة، تتجه البنوك إلى طرح وتطوير باقة متنوعة من حسابات التوفير ذات العوائد المرتفعة، من خلال تقديم أسعار عائد تصاعدية ترتبط بقيمة الرصيد المودع، بما يمنح أصحاب المدخرات فرصة أكبر لتعظيم العائد على أموالهم، مع الاحتفاظ بميزة السيولة وإمكانية إدارة مدخراتهم والاستفادة منها وفقًا لاحتياجاتهم المالية.
وتكتسب حسابات التوفير المخصصة للأرصدة الكبيرة أهمية متزايدة، باعتبارها أحد الأوعية الادخارية التى تسعى البنوك من خلالها إلى استقطاب العملاء ذوى الملاءة المالية المرتفعة، خاصة مع تنوع المزايا المقدمة، سواء من حيث مستويات العائد أو دوريات الصرف التى تشمل اليومى والشهرى والربع سنوى والسنوي، فضلًا عن اختلاف الحد الأدنى لفتح الحساب والشرائح المالية التى يتم على أساسها احتساب العائد، وهو ما يولّد مساحة واسعة للمنافسة بين البنوك لتقديم منتجات مصرفية أكثر جاذبية وتناسبًا مع تطلعات العملاء.
وفى هذا الإطار، تقدم البنوك العاملة بالسوق المصرية، ومن بينها البنك الأهلى الكويتى مصر، وبنك مصر، والبنك الأهلى المصري، والبنك التجارى الدولى، وبنك التعمير والإسكان، وبنك القاهرة، وQNB مصر، وبنك saib، وبيت التمويل الكويتى، وبنك الإمارات دبى الوطنى، مجموعة من حسابات التوفير التى تستهدف أصحاب المدخرات التى تبدأ من مليون جنيه، بعوائد متفاوتة ترتفع تدريجيًا مع زيادة قيمة الرصيد، لتصل فى بعض الحسابات إلى 18.50٪، وفقًا لشروط كل بنك ودورية صرف العائد.
هذه المنافسة تعكس تنوع استراتيجيات البنوك فى استقطاب السيولة وتعزيز قاعدة الودائع، من خلال طرح منتجات ادخارية تستهدف تلبية احتياجات العملاء الباحثين عن تحقيق عائد دورى على أرصدتهم، دون التخلى عن مرونة التعامل مع أموالهم.
ويرصد التقرير تفاصيل العوائد التى تقدمها أبرز البنوك على حسابات التوفير المخصصة لأصحاب المدخرات الكبيرة، بداية من مليون جنيه، مع استعراض الشرائح المالية وأسعار العائد ودوريات الصرف، لتحديد أبرز الحسابات التى تمنح العملاء عوائد تنافسية على مدخراتهم.
وعن الأوراق المطلوبة لشراء شهادات أو فتح حساب بنكى، فهى تتضمن صورة من الرقم القومى أو أصل البطاقة، على أن تكون سارية، علما بأن الأرباح يتم إيداعها فى الحساب الشخصى للفرد وأن الشهادات لا يمكن كسرها قبل 6 أشهر.
