
آخرون
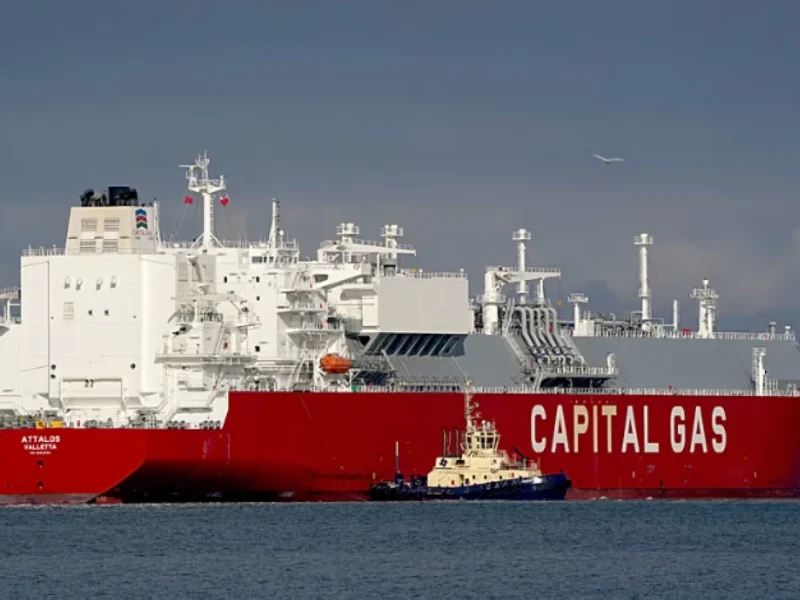
أسعار الغاز الطبيعي ترتفع في أوروبا.. ما يعنيه ذلك بالنسبة لفواتير الشتاء؟ – صورة أرشيفية
آخرون
أسعار الغاز الطبيعي ترتفع في أوروبا.. ما يعنيه ذلك بالنسبة لفواتير الشتاء؟ – صورة أرشيفية
سجلت أسعار الغاز الطبيعي العالمية تحركات متباينة خلال تعاملات الجمعة مع استمرار تداول العقود الأمريكية بالقرب من 3.24 دولارات لكل مليون وحدة حرارية بريطانية، بينما تحرك عقد الغاز الهولندي TTF الأوروبي فوق مستوى 85 يورو لكل ميجاوات/ساعة، وسط متابعة الأسواق لمخزونات الغاز وتوقعات الطلب الشتوي.
وأظهرت بيانات عقود الغاز الأمريكية تسجيل عقد هنري هب تسليم ديسمبر نحو 3.236 دولارات لكل مليون وحدة حرارية بريطانية مقابل 3.246 دولارات في بيانات جلسة الخميس.
و ارتفع عقد TTF الهولندي للشهر المقبل بنسبة 1.4% إلى 85.78 يورو لكل ميجاوات/ساعة في التعاملات الأوروبية المبكرة، كما ارتفع نظيره البريطاني NBP بنسبة 1.4% إلى 213.34 بنسًا لكل وحدة حرارية.
ورغم ارتفاع اليوم، لا يزال المؤشر الأوروبي يتجه لإنهاء الأسبوع على تراجع يتجاوز 6%، تحت ضغط توقعات فائض عالمي في المعروض من الطاقة.
و قال أولي هانسن خبير بنك ساكسو بنك إن أسعار الغاز الأوروبية تراجعت نحو 17% من ذروتها في الأسبوع الأخير من أكتوبر، عندما لامست 104 يورو، لكن المخاطر لم تنتهِ.
وأضاف هانسن أن أوروبا دخلت نوفمبر بمخزونات ممتلئة بنسبة 74.3% فقط، مقابل متوسط موسمي لخمس سنوات يقترب من 90%، أي بعجز يقارب 16 نقطة مئوية.
وحذر من انخفاض المخزونات يقلل قدرة أوروبا على الاستجابة لموجة برد طويلة أو انقطاع الواردات، فسحب الغاز من المخزون يغطي عادة أقل من 30% من استهلاك الشتاء، والباقي يجب أن يأتي من واردات الأنابيب وشحنات الغاز المسال.
وقدر هانسن أن أوروبا تواجه عجزًا في إمدادات الغاز المسال يعادل حمولة نحو 100 ناقلة كبيرة مقارنة بالسنوات السابقة، مع منافسة شرسة مع آسيا على الشحنات المرنة.
وقال أيون خاوريجي، محلل في أكتيف تريدز، إن مخزونات الاتحاد الأوروبي بلغت 70.5% مقابل متوسط تاريخي 88.5% لنفس التاريخ، وإن ألمانيا، أكبر اقتصاد أوروبي، لا تتجاوز مخزوناتها 57.3%، وهولندا نحو 61%.
وأضاف انخفاض التوافر يقلل هامش المناورة في حال زيادة الطلب بسبب انخفاض درجات الحرارة»، محذرًا من «مزيج من العوامل قد يفاقم تقلبات الأسعار خلال الأسابيع المقبلة .
وأشار إلى أن اضطراب مبكر للدوامة القطبية في نوفمبر، وهو من أقدم الاضطرابات المسجلة، يرفع احتمالات موجات برد في أوروبا وأمريكا الشمالية في نهاية نوفمبر وبداية ديسمبر.
وكشف تحليل لجون كيمب، استناد إلى بيانات Gas Infrastructure Europe، أن مخزونات الاتحاد الأوروبي والمملكة المتحدة بلغت ذروتها عند 853 تيراوات/ساعة في 27 أكتوبر، وهي أدنى ذروة لهذا الوقت من العام منذ 2013، وبانخفاض 16% عن متوسط 10 سنوات.
وأضاف أن المخزونات انخفضت في الأسبوعين التاليين بمقدار 34 تيراوات/ساعة، أي نحو 5 أضعاف متوسط السحب الموسمي لهذه الفترة، وبأسرع وتيرة سحب مبكرة منذ عام 2011، رغم أن بداية الشتاء كانت معتدلة نسبيًا.
وتوقع كيمب أن تنهي أوروبا موسم التدفئة بمخزونات حول 221 تيراوات/ساعة، أي 19% فقط، مع نطاق محتمل بين 33% و5% في السيناريو الأسوأ.
و في مذكرة حديثة، أشار جولدمان ساكس إلى أن انخفاض المخزونات وتراجع صادرات الغاز المسال من الشرق الأوسط على أساس شهري يدعمان بالفعل تداول TTF في منتصف الثمانينيات.
وأضاف البنك أنه في سيناريو الإمدادات المنخفضة مع طقس شتوي متوسط، سيحتاج السعر إلى ذروة قرب 105 يورو لتسعير ما يكفي من الطلب الآسيوي المنافس وإتاحة شحنات لأوروبا.
وفي المقابل، ترى سيتي أن السعر العادل للربع الرابع هو 56 يورو فقط، بفجوة تتجاوز 30% عن العقود الآجلة، مستندة إلى تدمير الطلب الصناعي وسرعة حقن المخزونات.
و حذرت وكالة الطاقة الدولية من أن مخزون الاتحاد الأوروبي قد يهبط دون *10%* من الطاقة العاملة بنهاية مارس، في حال تزامن شتاء بارد مع استمرار اضطراب مضيق هرمز.
كما توقعت أن تضطر أوروبا لخفض الطلب الشتوي على الغاز بنسبة 7%، أي نحو 14 مليار متر مكعب، مقارنة بالشتاء الماضي، حتى في ظل إمدادات مثالية من الغاز المسال.
و قالت إدارة معلومات الطاقة الأمريكية في توقعاتها لشهر نوفمبر إن بداية نوفمبر الدافئة ضغطت على الأسعار الأمريكية، مع توقع 13% أيام تدفئة أقل من متوسط 10 سنوات.
وتوقعت الإدارة أن يبلغ مخزون أمريكا 3840 مليار قدم مكعب بنهاية نوفمبر، بزيادة 67 مليار قدم مكعب عن توقعات أكتوبر، وأن يبلغ متوسط سعر هنري هب 2.87 دولار لكل مليون وحدة حرارية بريطانية من نوفمبر إلى مارس، بانخفاض 16% عن توقعات الشهر الماضي، و36% عن الشتاء الماضي.
كما توقعت أن ينمو إنتاج الغاز الأمريكي إلى 117.61 مليار قدم مكعب يوميا في 2027، وأن ترتفع صادرات الغاز المسال إلى 19 مليار قدم مكعب يوميا في 2027، من 15.1 مليار في 2025.
